Por: Victor J. Rosario
Introducción: la calificación es la verdadera barrera a la propiedad
En el Condado de Miami-Dade, la mayoría de los residentes no están bloqueados para avanzar económicamente por falta de ética de trabajo, ambición o inteligencia. Están bloqueados porque no cumplen con los umbrales de evaluación crediticia. Los bancos no evalúan la esperanza. Evalúan razones financieras. Los prestamistas hipotecarios analizan la relación deuda-ingreso. Los prestamistas de autos calculan los techos de la relación pago-ingreso. Los programas de la SBA ponen a prueba el flujo de caja global, las reservas de liquidez y la solidez de la cobertura del servicio de la deuda. Este no es un sistema moral. Es un sistema matemático. La verdadera barrera en Miami-Dade es el poder de calificación, y el poder de calificación es simplemente la fortaleza financiera medible que determina si un residente es aprobado o rechazado.
El poder de calificación es la suma de los ingresos recurrentes documentados, la consistencia de los ingresos, las reservas de liquidez, las obligaciones de deuda, la utilización del crédito y el historial de pago. Cuando estas métricas se quedan cortas por márgenes pequeños, la solicitud es rechazada. Cuando mejoran aunque sea modestamente, las aprobaciones aumentan de forma dramática. El Project Fund está estructurado para mejorar el poder de calificación en todo el condado sin exigir que los bancos bajen sus estándares ni reescriban las reglas. En cambio, fortalece a los residentes para que cumplan los estándares existentes. Cuando miles de residentes mejoran al mismo tiempo sus métricas de evaluación crediticia, el capital de préstamos fluye con más confianza hacia la economía local, y ese flujo de capital se convierte en el motor de una transformación estructural.
La restricción oculta: algoritmos de evaluación crediticia, no la falta de oportunidades
Las decisiones de préstamo modernas son cada vez más automatizadas. Los expedientes hipotecarios pasan por los sistemas Desktop Underwriter (DU) y Loan Product Advisor (LPA), que evalúan capas de riesgo de forma simultánea. Los préstamos de autos se tarifan mediante matrices de niveles de riesgo impulsadas por bandas de FICO y umbrales de estrés de la relación pago-ingreso. Los programas de la SBA incorporan proyecciones de flujo de caja global y modelos de solidez de pago. En cada categoría, la aprobación es el resultado de una probabilidad, no una evaluación personal, y con frecuencia el resultado se decide antes de que un ser humano se forme siquiera una opinión sobre el prestatario.
Un prestatario puede ser rechazado no porque sea incapaz de pagar, sino porque el algoritmo proyecta un margen insuficiente entre ingresos y obligaciones. Una diferencia de 2% en la relación total deuda-ingreso. Un déficit de reservas de dos meses. Un pico marginal en la utilización del crédito. Estas pequeñas variaciones alteran la calificación automatizada del riesgo. El Project Fund cambia esos márgenes. Cuando los ingresos recurrentes documentados aumentan a escala y los colchones de liquidez se fortalecen en miles de hogares, la curva de distribución del riesgo se desplaza. Al software de evaluación crediticia no hay que convencerlo. Responde a los datos que recibe. Este es el principio central: cambie los datos de entrada y las aprobaciones cambian automáticamente.
Cómo funciona realmente la evaluación crediticia hipotecaria
La aprobación hipotecaria en Miami-Dade se rige principalmente por dos razones: la relación deuda-ingreso inicial (front-end), que mide los gastos de vivienda en relación con el ingreso bruto, y la relación deuda-ingreso final (back-end), que mide las obligaciones totales de deuda mensual en relación con el ingreso bruto. El crédito convencional suele limitar la relación total deuda-ingreso (DTI) al rango de 36% a 43%, según la solidez del crédito, las reservas y los factores compensatorios. El estándar no es un sentimiento flexible. Es un sistema de umbrales. Los residentes caben dentro de las bandas permitidas o no caben.
Un hogar que gana $80,000 al año genera aproximadamente $6,667 al mes en ingreso bruto. Con un tope de DTI total de 43%, el servicio total de deuda mensual permitido equivale a unos $2,867. Esa cifra debe incluir el pago de la hipoteca, los impuestos sobre la propiedad, el seguro del propietario y las cuotas de la asociación de propietarios (HOA). En un entorno como el de Miami-Dade, donde las primas de seguros y los impuestos son elevados, este nivel de ingresos a menudo califica para una vivienda en el rango de $300,000 a $375,000, según las tasas de interés y la carga de deuda. Ahora piense en lo que ocurre si el ingreso recurrente documentado aumenta a $100,000 al año. El ingreso mensual bruto pasa a ser $8,333. Con el mismo umbral de 43%, la deuda mensual permitida sube a unos $3,583. Esa diferencia de $716 al mes en servicio de deuda permitido puede traducirse en $75,000 a $125,000 de poder adquisitivo adicional, según el entorno de tasas. La fórmula de evaluación crediticia no cambió. Las métricas de calificación del residente mejoraron.
Cuando 10,000 hogares inquilinos aumentan su capacidad de calificación en $100,000 cada uno, eso representa $1 mil millones en capacidad adicional de transacciones de vivienda. Esos $1 mil millones no se quedan parados. Activan servicios de tasación, compañías de títulos, inspecciones de vivienda, aseguradoras, contratistas locales, tiendas de muebles e ingresos adicionales por impuestos sobre la propiedad. Cada hipoteca aprobada multiplica la actividad económica. La propiedad de vivienda también estabiliza los vecindarios de maneras que la volatilidad de los inquilinos no puede. Los propietarios mantienen las propiedades de otra manera, aumenta la participación comunitaria, mejora la continuidad escolar, disminuye la volatilidad del crimen y la apreciación se vuelve más predecible. La ampliación de la calificación se convierte en una política de estabilización de vecindarios, no solo en una mejora de la riqueza personal.
Reservas de liquidez: la palanca oculta de la aprobación
El ingreso es solo una parte de la ecuación de evaluación crediticia. Las reservas de liquidez desempeñan un papel decisivo en las decisiones de aprobación porque representan capacidad de absorber impactos. Muchos prestamistas exigen de dos a seis meses de pagos hipotecarios en reserva después del cierre. Los programas de la SBA a menudo exigen una inyección de capital propio de 10% a 20% y examinan con atención la liquidez personal para evaluar si el prestatario puede sobrevivir a una interrupción inesperada de ingresos. En la práctica, el mismo prestatario puede ser aprobado o rechazado según si las reservas documentadas indican solidez.
Un prestatario que gana $90,000 con solo $3,000 en reservas puede enfrentar un escrutinio más estricto, condiciones adicionales o un rechazo rotundo. El mismo prestatario con $15,000 en reservas documentadas presenta un menor riesgo de incumplimiento. Los evaluadores de crédito interpretan la liquidez como la capacidad de absorber una pérdida de empleo, emergencias médicas o caídas temporales de ingresos. Una liquidez más sólida reduce el riesgo percibido. Un menor riesgo percibido aumenta las tasas de aprobación. Cuando la liquidez mejora en todo el condado, la probabilidad de ejecuciones hipotecarias disminuye. Las menores tasas de incumplimiento recalibran la confianza de los prestamistas en la región. Con el tiempo, esto puede influir en los modelos de precios, en la dinámica competitiva de los préstamos y en la disposición de las instituciones a desplegar volumen.
El financiamiento de autos como infraestructura laboral
El financiamiento de vehículos suele tratarse como gasto de consumo, pero en Miami-Dade funciona como infraestructura laboral porque el transporte público no conecta de manera eficiente todos los corredores de empleo. Muchos residentes dependen de un vehículo para generar ingresos, llegar puntuales al trabajo y acceder a empleos mejor pagados. Los prestamistas de autos evalúan las relaciones pago-ingreso, los niveles de riesgo crediticio y las señales de estabilidad, que se traducen directamente en la tasa de interés y en los montos máximos de préstamo. Cuando el ingreso documentado aumenta, la presión de la relación pago-ingreso disminuye y los prestatarios suelen pasar a niveles más sólidos que producen mejores condiciones y aprobaciones más confiables.
Si un hogar antes calificaba para $25,000 y ahora califica para $35,000, ese margen adicional a menudo permite comprar un vehículo más nuevo y seguro, con menos imprevistos de mantenimiento. Menos interrupciones por reparaciones significan menos días de trabajo perdidos. El empleo estable refuerza la confiabilidad crediticia. Un mejor crédito mejora la elegibilidad para hipotecas y para la SBA. Si 30,000 hogares mejoran su capacidad de financiar un vehículo en un promedio de $7,500, eso representa $225 millones en transacciones automotrices, que respaldan la expansión de concesionarios, el empleo de mecánicos, a los proveedores de piezas y los ingresos por impuesto sobre las ventas. El transporte confiable fortalece la continuidad laboral. La continuidad laboral fortalece el desempeño crediticio. El desempeño crediticio fortalece el poder de calificación en todas las categorías financieras.
Préstamos de la SBA: formación de empresas a gran escala
El financiamiento de la SBA crea un impacto exponencial porque genera la formación de nuevas empresas en lugar de la propiedad pasiva de activos. La evaluación crediticia de la SBA 7(a) analiza la razón de cobertura del servicio de la deuda, el análisis de flujo de caja global, la inyección de capital propio, la liquidez personal y el perfil de riesgo de la industria. Un prestatario cuyo ingreso familiar aumenta y cuya liquidez se fortalece presenta proyecciones de DSCR más sólidas y una mejor solidez. Ese perfil facilita conseguir de $250,000 a $500,000 en capital de arranque o expansión, convirtiendo a residentes calificados en negocios en operación.
Supongamos que 3,000 residentes de Miami-Dade consiguen financiamiento de la SBA con un promedio de $300,000. Eso equivale a $900 millones en capital empresarial desplegado. Esos fondos financian alquileres comerciales, compra de equipos, inventario, expansión de nómina y servicios profesionales. Si cada negocio emplea en promedio a cinco personas, eso crea 15,000 empleos directos. El empleo indirecto e inducido puede elevar el total por encima de 25,000. La densidad empresarial transforma los corredores: los locales vacíos se llenan, las cadenas locales de suministro se expanden, los propietarios invierten en mejoras, los valores comerciales suben y los ingresos por impuesto sobre las ventas aumentan. En diez años, si el despliegue de la SBA promedia $300 millones al año gracias a perfiles de calificación fortalecidos, la formación acumulada de capital empresarial supera los $3 mil millones y, con los efectos multiplicadores, el impacto total en circulación puede acercarse a los $6 mil millones.
Efectos en el mercado secundario: Fannie, Freddie y la confianza del capital
Los préstamos hipotecarios en Miami-Dade no los conservan únicamente los bancos locales. La mayoría se vende en el mercado secundario y se valora mediante modelos de riesgo que incorporan la volatilidad de la morosidad, la consistencia de pago y la exposición a la concentración geográfica. Si una región demuestra patrones de pago estables y baja volatilidad de morosidad durante períodos sostenidos, mejora su reputación dentro del análisis del mercado secundario, y los prestamistas a menudo compiten con más agresividad en regiones con mejor desempeño de cartera porque las carteras estables invitan a un mayor apetito de volumen.
Si el Project Fund fortalece la solidez del servicio de la deuda y reduce las tasas de morosidad en Miami-Dade a lo largo de una década, el perfil crediticio agregado del condado mejora. Los prestamistas responden a las carteras estables aumentando su apetito por el volumen de originación. Un mayor apetito crea competencia. La competencia reduce los diferenciales. Incluso una modesta mejora de 0.25% en el precio de las hipotecas, aplicada a miles de millones en volumen de préstamos, representa millones en capital retenido por los residentes con el tiempo, y ese capital retenido se multiplica localmente mediante el gasto, el ahorro y la reinversión.
El efecto multiplicador de la formación del pago inicial
Los pagos iniciales son una de las barreras más importantes para ser propietario de vivienda. En el entorno de precios de Miami-Dade, un pago inicial de 10% sobre una casa de $450,000 equivale a $45,000. Muchos hogares no pueden acumular esa cantidad sin años de ahorro restringido. Cuando el poder de calificación mejora mediante mayores ingresos recurrentes y un refuerzo estructurado de la liquidez, los plazos para acumular el pago inicial se acortan. Los hogares pasan de horizontes de cinco años a horizontes de dos o tres años, y esa compresión del tiempo aumenta la velocidad económica.
Si 15,000 hogares aceleran la formación del pago inicial en tres años cada uno, eso significa que $675 millones en capital entran al mercado de vivienda antes de lo que lo harían de otro modo. La velocidad importa porque cuando el capital se mueve más rápido, aumenta la densidad de transacciones; cuando aumenta la densidad de transacciones, se expande el empleo; cuando se expande el empleo, mejora el ingreso documentado; y cuando mejora el ingreso documentado, el poder de calificación se fortalece aún más. El ciclo se refuerza a sí mismo.
Estabilización de los bienes raíces comerciales mediante la densidad de la SBA
Los pequeños negocios son el ancla de los corredores comerciales. Cuando aumentan las aprobaciones de la SBA, se estabiliza la ocupación de los locales. La estabilidad de la ocupación mejora el flujo de caja de los arrendadores. Un flujo de caja estable de los arrendadores mejora las valoraciones comerciales. Mejores valoraciones fortalecen la base tributaria municipal sin subir las tasas de impuestos. Si las tasas de desocupación bajan aunque sea 5% en corredores clave de Miami-Dade por la mayor formación de empresas, los valores de las propiedades comerciales pueden subir de forma medible. Un aumento de $200 millones en la valoración comercial se traduce directamente en mayores ingresos por impuestos a la propiedad sin ningún cambio en la tasa.
Esta doble expansión de la propiedad residencial y de la densidad de empresas comerciales produce una resiliencia fiscal duradera porque estabiliza ambos lados de la base tributaria al mismo tiempo. Cuando los residentes son propietarios y los negocios operan, los condados se vuelven menos frágiles y menos dependientes de la intervención externa.
El desplazamiento de la distribución de las puntuaciones de crédito
Las puntuaciones de crédito son reflejos estadísticos de los patrones de pago, las razones de utilización y la mezcla de crédito. Cuando la liquidez de los hogares aumenta y los márgenes de ingreso se amplían, es menos probable que los residentes se atrasen en sus pagos o dependan en exceso del crédito rotativo para sobrevivir a golpes de corto plazo. Con el tiempo, estas mejoras desplazan hacia arriba las distribuciones de puntuaciones de crédito, no mediante una manipulación artificial sino mediante un comportamiento de pago duradero respaldado por balances más sólidos.
Si las puntuaciones de crédito promedio en Miami-Dade aumentan aunque sea de 25 a 40 puntos a lo largo de una década gracias a una liquidez fortalecida y a la consistencia de pago, los costos de endeudamiento en hipotecas, préstamos de autos y líneas de crédito para pequeños negocios se reducen de manera significativa. Los niveles de tasas de interés se estrechan. Tasas más bajas reducen la presión de los pagos. Menos presión reduce aún más la probabilidad de morosidad. Un desplazamiento de la distribución de puntuaciones de crédito en todo el condado cambia el entorno del costo del capital de manera silenciosa pero poderosa, creando una espiral ascendente de menor fricción y mayor densidad de aprobaciones.
Estabilidad de los seguros y reducción de las capas de riesgo
La presión sobre la asequibilidad de la vivienda en Miami-Dade no proviene solo de la hipoteca. Las primas de seguros afectan materialmente las razones de calificación y los umbrales de pago mensual. Cuando la liquidez mejora y los propietarios demuestran perfiles financieros más sólidos, la volatilidad de los reclamos puede disminuir porque los perfiles financieros más sólidos se correlacionan con un mejor mantenimiento y menos reparaciones diferidas. Aunque los mercados de seguros son complejos y están muy influenciados por el precio del reaseguro y la exposición a catástrofes, la estabilidad localizada reduce las capas de riesgo dentro de los modelos de evaluación crediticia.
Con el tiempo, una menor frecuencia de reclamos en vecindarios estabilizados puede influir en el comportamiento de las aseguradoras en el margen. Una menor volatilidad de los seguros mejora la sostenibilidad de la calificación para vivienda porque es menos probable que los residentes queden descalificados por el golpe de pagos debido a alzas de primas o cambios forzados de cobertura.
Movilidad laboral y escalamiento de ingresos
El transporte confiable amplía el acceso a corredores de empleo mejor pagados. Cuando los residentes pueden calificar para vehículos confiables, ya no están limitados a empleos dentro de radios geográficos reducidos. La mayor movilidad aumenta la competencia laboral porque los empleadores deben competir por trabajadores que ahora pueden llegar a mercados de empleo más amplios. El crecimiento salarial se acelera cuando la movilidad laboral se amplía, y el crecimiento salarial fortalece aún más la calificación para hipotecas y para la SBA.
Esto es una mejora estructural del mercado laboral, no meramente una mejora del financiamiento de autos. La movilidad amplía el acceso al ingreso, el ingreso amplía la calificación, la calificación amplía la propiedad y la empresa, y la propiedad y la empresa estabilizan los vecindarios.
Implicaciones para la calificación de los bonos municipales
Las agencias calificadoras evalúan a los condados según su diversidad económica, la fortaleza de su base tributaria, la estabilidad del empleo y la previsibilidad de los ingresos. Si el Project Fund fortalece las tasas de propiedad, la densidad empresarial y la estabilidad de pago durante períodos sostenidos, el perfil fiscal de Miami-Dade se fortalece. Incluso una mejora incremental en las métricas fiscales puede reducir los costos de endeudamiento para proyectos de infraestructura, y menores costos de endeudamiento permiten desplegar más infraestructura sin subir los impuestos.
La inversión en infraestructura respalda los valores de las propiedades. Los valores de las propiedades refuerzan la estabilidad de la base tributaria. La estabilidad mejora aún más la confianza en los bonos. El acceso al capital a nivel de los hogares se propaga hacia arriba, hasta las finanzas municipales, y las finanzas municipales regresan a la estabilidad de los hogares mediante una mejor infraestructura y servicios más confiables.
Impacto estructural a diez años en Miami-Dade
Un escenario conservador a diez años ilustra la escala sin requerir milagros. Si 20,000 hogares inquilinos pasan a ser propietarios con un valor promedio de vivienda de $450,000, el volumen de transacciones de vivienda equivale a $9 mil millones. Con una tasa efectiva de impuesto a la propiedad de 1.8%, los ingresos anuales por impuesto a la propiedad aumentan en aproximadamente $162 millones y, a lo largo de diez años, la generación acumulada de impuesto a la propiedad supera los $1.6 mil millones antes de considerar la apreciación.
Simultáneamente, si 5,000 residentes consiguen préstamos de la SBA con un promedio de $250,000, entran en circulación $1.25 mil millones en capital empresarial y, si esos negocios emplean en promedio a cinco personas cada uno, se crean 25,000 empleos directos. La expansión del financiamiento de autos añade $225 millones en transacciones de vehículos. En conjunto, estas categorías representan un refuerzo de miles de millones de dólares en una sola década sin subir los impuestos y sin intervención externa.
Formación de patrimonio compuesto a veinte años
La propiedad que se capitaliza es lo que hace resilientes a los condados. Con una apreciación anual de 4%, una casa de $450,000 crece a aproximadamente $985,000 en veinte años. Si 20,000 hogares conservan la propiedad a largo plazo, la formación acumulada de patrimonio se acerca a los $10.7 mil millones. Ese patrimonio se convierte en apalancamiento para financiar la educación, lanzar segundos negocios, transferir riqueza entre generaciones y asegurar la jubilación.
El despliegue de la SBA durante veinte años a $300 millones al año suma $6 mil millones en capital directo y, con los efectos multiplicadores, la circulación total puede alcanzar de $12 mil millones a $15 mil millones. Así se transforman los condados: no con programas de una sola vez, sino con propiedad y formación de empresas que se capitalizan.
Transformación generacional a treinta años
A lo largo de treinta años, la transformación se vuelve generacional. Una casa de $450,000 que se aprecia 4% al año llega a aproximadamente $1.46 millones. Si 25,000 hogares adicionales consiguen ser propietarios y conservan la propiedad a largo plazo, la formación acumulada de patrimonio puede superar los $25 mil millones. La formación de capital empresarial a lo largo de tres décadas puede superar los $9 mil millones de forma directa y aproximadamente $18 mil millones con los efectos multiplicadores.
La estabilidad de los vecindarios aumenta. El riesgo de desplazamiento disminuye. La resiliencia entre generaciones se fortalece. Esto no es especulación. Es la matemática del crecimiento compuesto aplicada al poder de calificación.
Reducción del riesgo sistémico en todo el condado
Cuando la liquidez mejora en los hogares, el riesgo sistémico disminuye. La probabilidad de incumplimiento baja. La volatilidad de las ejecuciones hipotecarias se reduce. Los promedios de puntuación de crédito suben. La competencia entre prestamistas se fortalece. A medida que mejora el desempeño de pago, las instituciones financieras recalibran las evaluaciones de riesgo regionales, y con el tiempo los costos de endeudamiento pueden reducirse marginalmente, ampliando aún más el acceso.
La presión sobre los municipios también disminuye. Menos ejecuciones hipotecarias significan menos propiedades abandonadas. Menores tasas de desalojo reducen la demanda de servicios sociales de emergencia. Los vecindarios estables reducen la volatilidad del gasto en seguridad pública. La ampliación de la calificación no es meramente financiera. Es infraestructural.
Resiliencia durante las recesiones económicas
Las recesiones ponen a prueba los balances. Los condados con márgenes de liquidez reducidos sufren picos de ejecuciones hipotecarias, oleadas de desalojos y presión municipal. Los condados con colchones de liquidez más sólidos absorben mejor los golpes de una recesión. Si el Project Fund aumenta las reservas medianas de los hogares aunque sea en tres meses de gastos, la vulnerabilidad de Miami-Dade durante una contracción disminuye de manera significativa. Menos oleadas de ejecuciones hipotecarias evitan el colapso de los valores. Valores estables protegen los ingresos fiscales. Ingresos estables preservan los servicios públicos. La resiliencia reduce el daño a largo plazo de las recesiones cíclicas, evitando que los vecindarios queden marcados para siempre por el estrés macroeconómico de corto plazo.
Modelo de transferencia de riqueza entre generaciones
Cuando 25,000 hogares acumulan $1 millón o más en patrimonio de vivienda a lo largo de treinta años, la transferencia generacional agregada de activos se acerca a los $25 mil millones. Si aunque sea 30% de ese patrimonio es utilizado por la siguiente generación para la educación o el emprendimiento, la productividad a largo plazo se expande. El nivel educativo se correlaciona fuertemente con el crecimiento del ingreso y la menor morosidad. La herencia empresarial fortalece la densidad de empresas. Este efecto compuesto reduce la dependencia a largo plazo de los sistemas de asistencia. La transferencia de riqueza no es meramente personal. Es macroeconómica.
El efecto multiplicador psicológico
Cuando los residentes creen que calificar es alcanzable, el comportamiento cambia. La disciplina de ahorro aumenta porque la meta se siente real. La administración del crédito mejora porque el beneficio se vuelve tangible. La planificación a largo plazo se vuelve racional en lugar de especulativa. Asumir riesgos se vuelve calculado en lugar de desesperado. Las comunidades pasan de un modo reactivo de supervivencia a un modo proactivo de inversión, y ese cambio psicológico amplifica los resultados más allá de lo que capturan las hojas de cálculo.
La confianza anclada en una mejora medible se convierte en una fuerza cívica estabilizadora. Cambia lo que la gente cree que es normal, y lo que se vuelve normal se vuelve escalable.
Finanzas conductuales y recalibración de expectativas
Cuando los residentes ven de manera constante que sus vecinos califican para hipotecas, financiamiento de autos y capital de la SBA, las expectativas de base se reinician. Calificar se normaliza en lugar de ser algo excepcional. El comportamiento de ahorro se refuerza socialmente. La disciplina crediticia se arraiga culturalmente. Los ecosistemas económicos son en parte psicológicos, y la confianza basada en una mejora medible aumenta la participación ajustada al riesgo en la inversión y en la empresa. Una cultura de calificación reemplaza una cultura de rechazo, y ese cambio cultural sostiene el cambio financiero.
Retención de capital dentro del condado
Cada hipoteca estable que resulta en propiedad de vivienda a largo plazo aumenta la probabilidad de que el gasto se quede en la localidad. Los propietarios invierten en contratistas locales, servicios locales y negocios locales. Las empresas financiadas por la SBA contratan localmente y compran localmente cuando es posible. Las compras de vehículos respaldan los ecosistemas de concesionarios y mecánicos. El capital que circula localmente se multiplica localmente. Cuando los residentes califican, el capital no sale del condado prematuramente. Se capitaliza internamente, y a lo largo de décadas esa diferencia de circulación retenida puede medirse en decenas de miles de millones.
Definición de la transformación estructural
El crecimiento incremental es lineal. La transformación estructural es exponencial. Si a lo largo de treinta años Miami-Dade genera $25 mil millones en formación de patrimonio residencial, $9 mil millones en despliegue directo de la SBA, aproximadamente $18 mil millones en circulación multiplicadora de empresas, miles de millones en estabilización de la base tributaria y ahorros medibles en endeudamiento para infraestructura, el impacto estructural acumulado supera los $50 mil millones. Una transformación de esta escala no se logra con eslóganes. Se logra con la matemática de la evaluación crediticia aplicada a gran escala.
Síntesis final: la calificación como motor de la soberanía
El poder de calificación determina si los residentes siguen siendo inquilinos, prestatarios marginales o participantes plenos en los mercados de capital. Cuando la calificación se amplía simultáneamente en hipotecas, financiamiento de autos y préstamos de la SBA, Miami-Dade experimenta una aceleración sincronizada del acceso al capital. El Project Fund fortalece los datos que miden los sistemas de evaluación crediticia: ingreso recurrente documentado, solidez de la liquidez, confiabilidad de pago y consistencia documentada. Respeta los estándares. No exige excepciones. Produce fortaleza.
Cuando miles califican, fluyen miles de millones. Cuando miles de millones fluyen localmente, el patrimonio se capitaliza. Cuando el patrimonio se capitaliza, la soberanía se fortalece. Esto no es teoría especulativa. Es mecánica financiera, y la mecánica financiera, alineada a gran escala, transforma regiones enteras.
Apéndice: supuestos del modelo financiero, controles de riesgo y marco de proyección
Todas las proyecciones de este documento se basan en parámetros de evaluación crediticia conservadores y estándar de la industria, derivados de los marcos de préstamo convencionales que se aplican actualmente en el Condado de Miami-Dade. El modelo hipotecario supone relaciones totales deuda-ingreso con un tope de 43%, en línea con las guías comunes de préstamos conformes. Las proyecciones de tasas de interés se modelan dentro de una banda a largo plazo de 6% a 7% para reflejar el realismo del ciclo sin suponer compresiones especulativas. El modelo de impuesto a la propiedad supone una tasa efectiva cercana a 1.8%, que incluye los recargos municipales y las evaluaciones no ad valorem. El modelo de seguros refleja los precios de riesgo elevados del sur de Florida sin suponer picos catastróficos de volatilidad. Las proyecciones de préstamos de la SBA suponen un DSCR mínimo de 1.25x y una inyección de capital propio de entre 10% y 20%, en consonancia con las estructuras estándar 7(a) y 504. Las proyecciones de financiamiento de autos suponen umbrales de relación pago-ingreso acordes con los niveles prime y casi prime, sin depender de una expansión subprime. Ninguna proyección depende de estándares relajados. Todo el modelo supone que los marcos de evaluación crediticia existentes permanecen intactos.
El modelo del cambio de calificación de los hogares supone aumentos incrementales de ingreso recurrente documentado de entre $15,000 y $25,000 al año para los hogares que califican. Esto no se modela como una ganancia inesperada especulativa, sino como un ingreso estructurado, recurrente y documentable, capaz de ser reconocido por los sistemas de evaluación crediticia. En un escenario de aumento anual de $20,000, el ingreso mensual bruto sube aproximadamente $1,667 y, con un umbral de DTI de 43%, la capacidad de deuda calificable se amplía en cerca de $717 al mes. Con las estructuras de amortización actuales, esto equivale a aproximadamente $90,000 a $125,000 de poder adquisitivo adicional para vivienda, según las tasas. Si 10,000 hogares experimentan este cambio, la capacidad adicional de transacciones de vivienda oscila entre $900 millones y $1.25 mil millones. El modelo de sensibilidad supone solo una tasa de conversión de 40% desde la mejor calificación hasta la compra real en cinco años y, incluso bajo ese supuesto conservador, la activación de vivienda supera los $400 millones.
Los cálculos del colchón de estrés de liquidez suponen un refuerzo promedio de reservas de $10,000 por hogar participante. Para 50,000 hogares, eso equivale a $500 millones en liquidez documentada adicional. Las simulaciones de estrés suponen un escenario de contracción regional del empleo de seis meses. Bajo las restricciones de liquidez de referencia, la probabilidad de un pico de ejecuciones hipotecarias aumenta de forma significativa en un plazo de 90 a 180 días. Bajo condiciones de liquidez reforzada, la incidencia de ejecuciones hipotecarias baja de manera material porque los hogares tienen mayor capacidad de aguante para pagar. El modelo de elasticidad de incumplimiento muestra que incluso una reducción de 2% en las tasas de morosidad en grandes carteras hipotecarias mejora el desempeño de la cartera y la percepción regional del riesgo. La liquidez se trata como aislamiento sistémico contra impactos y no como ahorro opcional.
El marco del multiplicador de despliegue de la SBA supone tamaños promedio de préstamo de $250,000 a $300,000 y razones de creación de empleo modeladas de forma conservadora en cinco empleados directos por empresa financiada. El modelo del multiplicador económico usa un factor de circulación moderado de 1.8x a 2.0x, lo que significa que cada dólar desplegado genera entre $1.80 y $2.00 en actividad más amplia mediante nómina, contratos con proveedores y reinversión. Con un despliegue anual de $300 millones de la SBA sostenido durante diez años, el capital directo equivale a $3 mil millones y la circulación multiplicadora alcanza aproximadamente de $5.4 a $6 mil millones. Este modelo excluye los efectos de apreciación en las valoraciones comerciales, que representan un beneficio adicional.
La capitalización del patrimonio a largo plazo supone una apreciación anual de 4%, intencionalmente conservadora en comparación con los ciclos agresivos y reconociendo al mismo tiempo la volatilidad. Con una capitalización estándar, una propiedad de $450,000 llega a aproximadamente $1.46 millones en treinta años. Si 25,000 hogares conservan la propiedad durante ese período, la formación agregada de patrimonio se acerca a los $25 mil millones. Estas proyecciones no suponen burbujas especulativas. Suponen un crecimiento disciplinado, moderado y de largo plazo, acorde con el comportamiento de la vivienda ajustado por inflación.
El modelo de refuerzo fiscal municipal usa una tasa efectiva de impuesto a la propiedad cercana a 1.8%. Con una expansión de $9 mil millones en transacciones residenciales a lo largo de diez años, la generación anual incremental de impuesto a la propiedad equivale a aproximadamente $162 millones y los ingresos acumulados superan los $1.6 mil millones antes de la apreciación. El modelo de sensibilidad de la calificación de bonos reconoce que una densidad empresarial diversificada, una mejor estabilidad del empleo y el fortalecimiento de la base tributaria pueden influir en la evaluación crediticia municipal. Incluso una reducción de 0.25% en los costos de endeudamiento municipal sobre emisiones de miles de millones de dólares produce ahorros significativos a largo plazo. Este apéndice no supone mejoras de calificación. Modela la posible mejora bajo un desempeño sostenido.
Los factores de riesgo se sometieron a pruebas de estrés, incluida la volatilidad de las tasas de interés por encima de 8% durante períodos prolongados, la inestabilidad de los seguros ligada a picos del reaseguro, la sucesión de huracanes, una recesión nacional de más de 18 meses y cambios regulatorios federales. Bajo estas condiciones de estrés, la ampliación de la calificación sigue siendo beneficiosa porque una liquidez y unos márgenes de ingreso fortalecidos aumentan la probabilidad de supervivencia en relación con la fragilidad de base de los hogares. El modelo no depende de ciclos perfectos. Depende de balances familiares más sólidos.
Se revisó un escenario ajustado por inflación con supuestos de inflación a largo plazo de 2.5% para evitar el sesgo de ilusión nominal. La propiedad sigue siendo protectora en entornos inflacionarios porque la deuda de tasa fija se amortiza en dólares nominales mientras los valores de los activos se ajustan. El poder de calificación se vuelve más valioso durante la inflación porque el acceso a la propiedad con tasa fija y a colchones de liquidez duraderos reduce la exposición al aumento de los costos. También se reconocieron variables de refuerzo conductual y cultural, porque una mayor visibilidad de las aprobaciones normaliza el ahorro y la disciplina crediticia, y la consistencia de pago fortalece el desempeño sistémico. Todas las proyecciones se mantienen dentro de límites conservadores: tasas de participación reducidas por debajo de los máximos teóricos, apreciación moderada, multiplicadores de rango medio y ningún subsidio especulativo supuesto. La transformación descrita depende de la mejora estructurada de los datos de evaluación crediticia en miles de hogares, porque los sistemas de evaluación crediticia responden a la fortaleza medible, y la fortaleza a gran escala transforma regiones.
Preguntas frecuentes — Poder de calificación, evaluación crediticia y el modelo del Project Fund
1) ¿Qué significa “poder de calificación” en lenguaje sencillo? El poder de calificación es su fortaleza financiera medible a los ojos de los sistemas de evaluación crediticia. Es la combinación de ingreso recurrente documentado, consistencia del ingreso, reservas de liquidez, obligaciones totales de deuda, utilización del crédito e historial de pago que determina si usted es aprobado o rechazado. No se trata de si usted es buena persona o trabajador. Se trata de si los números caen dentro de las bandas de aprobación que usan los prestamistas y el software automatizado de evaluación crediticia.
2) ¿Por qué tantos residentes de Miami-Dade son rechazados incluso cuando pueden pagar la cuota? Porque las decisiones de evaluación crediticia no se basan en “creo que puedo con esto”. Se basan en la matemática del margen. Los sistemas automatizados verifican si usted tiene suficiente colchón entre ingreso y obligación para sobrevivir a situaciones de estrés sin caer en incumplimiento. Un pequeño faltante puede provocar un rechazo: una relación deuda-ingreso ligeramente por encima del umbral, reservas que están dos meses cortas o una utilización del crédito que se disparó durante un mes difícil. El sistema está diseñado para priorizar la probabilidad, no la historia personal.
3) ¿Qué son Desktop Underwriter (DU) y Loan Product Advisor (LPA), y por qué importan? DU y LPA son motores automatizados de evaluación crediticia que se usan ampliamente en los préstamos hipotecarios para evaluar las capas de riesgo a la vez. Procesan el expediente del prestatario y generan un resultado de aprobación basado en múltiples variables: ingresos, deudas, activos, reservas, perfil crediticio y otros factores. En la práctica, estos sistemas a menudo determinan el resultado antes de que un evaluador humano revise algo a fondo.
4) ¿Se trata de pedirles a los bancos que bajen sus estándares o que “cambien las reglas”? No. El modelo no depende de que los bancos bajen sus estándares. El modelo depende de que los residentes fortalezcan los mismos datos que los sistemas de evaluación crediticia ya miden. Cuando mejoran el ingreso y la liquidez y aumenta la confiabilidad de pago, las aprobaciones suben automáticamente porque el expediente obtiene mejor calificación bajo los estándares existentes.
5) ¿Cómo cambia el ingreso recurrente documentado las probabilidades de aprobación de una hipoteca? La calificación hipotecaria está ligada fundamentalmente a las relaciones deuda-ingreso. Cuando el ingreso documentado aumenta, el servicio de deuda permitido aumenta con el mismo tope porcentual, lo que amplía el tamaño de la hipoteca para la que un hogar puede calificar. La fórmula no cambia. La capacidad cambia. Por eso incluso un refuerzo moderado del ingreso puede abrir un poder adquisitivo significativo para comprar vivienda.
6) ¿Qué papel desempeñan las reservas de liquidez en las aprobaciones? Las reservas de liquidez señalan capacidad de absorber impactos. Los prestamistas quieren ver que usted puede manejar una interrupción de ingresos, gastos inesperados o una pérdida temporal de empleo sin dejar de pagar. Unas reservas sólidas pueden reducir el riesgo percibido incluso cuando el ingreso es similar, y esa reducción del riesgo percibido mejora la probabilidad de aprobación.
7) ¿Por qué las reservas importan tanto específicamente en Miami-Dade? Porque las capas de costos de Miami-Dade son más pesadas que en muchas regiones. Los seguros, los impuestos a la propiedad, las cuotas de HOA, los costos de transporte y los gastos de la vida diaria comprimen los márgenes. Los sistemas de evaluación crediticia reaccionan a esa compresión. Unas reservas sólidas son una de las formas más directas de demostrar solidez en un entorno de costos elevados.
8) ¿Cómo afecta este modelo a los inquilinos que quieren ser propietarios? A los inquilinos a menudo los bloquean los plazos del pago inicial, los requisitos de reservas y unos márgenes de DTI demasiado estrechos con los ingresos actuales. Al fortalecer el ingreso documentado y las reservas, el modelo acorta los plazos del pago inicial, mejora las probabilidades de aprobación y amplía el poder adquisitivo sin cambiar los estándares de préstamo.
9) ¿Qué significa “aceleración del pago inicial”? Significa que los hogares alcanzan su meta de pago inicial más rápido porque su ingreso recurrente documentado y su posición de liquidez mejoran. En lugar de necesitar cinco años para ahorrar, el plazo puede acortarse a dos o tres años. Cuando miles de hogares aceleran a la vez, el capital entra antes al mercado de vivienda y la velocidad económica aumenta.
10) ¿Por qué incluir el financiamiento de autos en un plan de transformación económica? Porque en Miami-Dade, tener vehículo es tener acceso al trabajo. Muchos residentes dependen de un auto para llegar a sus empleos, mantener horarios estables y acceder a corredores mejor pagados. Cuando los hogares califican para vehículos más confiables en mejores condiciones, disminuyen los días de trabajo perdidos, mejora la estabilidad del ingreso y se fortalece el desempeño crediticio — lo que retroalimenta la calificación para hipotecas y para la SBA.
11) ¿Cómo fortalece el crédito un vehículo más confiable? El transporte confiable reduce las interrupciones. Menos turnos perdidos significan menos pagos atrasados, menos picos de emergencia en las tarjetas de crédito y un flujo de caja más constante. Esa constancia mejora los patrones de pago, reduce la volatilidad de la utilización y eleva la trayectoria de las puntuaciones de crédito con el tiempo.
12) ¿Qué es la vía de la SBA y por qué es tan importante? Los préstamos de la SBA son una de las herramientas más sólidas para la formación de empresas porque financian negocios nuevos y expansiones. La evaluación crediticia de la SBA examina la cobertura del servicio de la deuda, el flujo de caja global, la inyección de capital propio, la liquidez y el perfil de riesgo. Cuando mejoran el ingreso y la liquidez del hogar, los expedientes de la SBA se fortalecen y las aprobaciones se vuelven más alcanzables a gran escala.
13) ¿Supone este plan que los residentes asumirán deudas riesgosas? No. La estrategia no es “endéudese más”. La estrategia es “califique mejor”. Calificar mejor significa mejores condiciones, mejores precios, menos estrés y mayor solidez. Endeudarse no es la meta. La propiedad y la formación de empresas son las metas, y ambas requieren la fortaleza del balance.
14) ¿Qué son los “efectos del mercado secundario” y por qué deben importarles a los residentes? La mayoría de las hipotecas se venden en el mercado secundario, donde se analizan las carteras en cuanto a volatilidad de la morosidad y riesgo. Si Miami-Dade demuestra un mejor desempeño de pago con el tiempo, los prestamistas se sienten más seguros de desplegar volumen aquí. Un mayor apetito de volumen aumenta la competencia, y la competencia puede reducir los diferenciales, lo que deja más dinero en los bolsillos de los residentes.
15) ¿Puede este modelo bajar las tasas de interés? Puede influir en los precios en el margen mediante un mejor desempeño de riesgo y la competencia entre prestamistas, especialmente en períodos de varios años. Incluso reducciones pequeñas — como un cuarto de punto — importan cuando se aplican a miles de millones en volumen de préstamos. Sin embargo, el mayor beneficio inmediato es una mayor probabilidad de aprobación y una mejor ubicación en los niveles de riesgo.
16) ¿Cómo ocurre la mejora de las puntuaciones de crédito a escala del condado? Cuando los colchones de liquidez crecen y los márgenes de ingreso se amplían, es menos probable que los residentes se atrasen en sus pagos o dependan en exceso del crédito rotativo. Con el tiempo, aumenta la consistencia de pago y disminuye la volatilidad de la utilización. Si suficientes hogares experimentan este cambio, la distribución de puntuaciones de crédito del condado se desplaza hacia arriba, reduciendo el costo del capital en múltiples categorías.
17) ¿Cómo reduce esto las ejecuciones hipotecarias y los desalojos? Las ejecuciones hipotecarias y los desalojos suelen dispararse cuando los hogares tienen reservas escasas y no pueden absorber los golpes. Aumentar la durabilidad de la liquidez y los márgenes de ingreso reduce la probabilidad de pagos atrasados durante los eventos de estrés. Menos eventos de dificultad significan menos ejecuciones hipotecarias, menos propiedades abandonadas y vecindarios más estables.
18) ¿Qué significa esto para la estabilidad de los vecindarios? La propiedad estabiliza la residencia, el mantenimiento de las viviendas y la inversión comunitaria. Los vecindarios más estables suelen tener mayor continuidad escolar, menor volatilidad en los patrones de criminalidad, valores de propiedad más predecibles y ecosistemas de negocios locales más fuertes. La ampliación de la calificación se convierte en una política de estabilización, no solo en una política financiera.
19) ¿Cómo ayuda esto a los corredores de pequeños negocios? Cuando aumentan las aprobaciones de la SBA, aumenta la ocupación de los locales comerciales. La ocupación estabiliza el flujo de caja de los arrendadores, mejora las valoraciones comerciales y fortalece la base tributaria. Incluso reducciones modestas en las tasas de desocupación pueden generar una revitalización medible de los corredores sin aumentar los impuestos.
20) ¿Y los costos del seguro? ¿Los aborda este modelo? Los mercados de seguros son complejos, pero la estabilidad de los hogares puede reducir las capas de riesgo localizadas. Un mejor mantenimiento, menos ventas por apuro y vecindarios más estables pueden reducir la volatilidad de los reclamos en el margen. Incluso cuando las primas sigan altas, una mejor calificación y mayores reservas hacen que las capas de costo del seguro sean más llevaderas dentro de los presupuestos mensuales.
21) ¿Requiere esta estrategia aumentar los impuestos? No. El modelo está diseñado para fortalecer a los residentes de modo que califiquen con más facilidad bajo los sistemas existentes, lo que aumenta la actividad de transacciones, las tasas de propiedad, la densidad empresarial y la estabilidad de la base tributaria a largo plazo. Esa estabilidad puede mejorar las finanzas municipales sin aumentar las tasas.
22) ¿Cómo se conecta esto con los costos de los bonos municipales y la infraestructura? Los condados se evalúan según la solidez de su base tributaria, su diversidad económica, la estabilidad del empleo y la previsibilidad de los ingresos. Si esas métricas mejoran con el tiempo, los costos de endeudamiento para infraestructura pueden bajar. Costos de endeudamiento más bajos significan que se puede construir más infraestructura con menos presión sobre las familias.
23) ¿Qué pasa durante las recesiones? ¿Sigue funcionando esto? Las recesiones ponen a prueba las reservas. Los condados con colchones familiares escasos sufren más dificultades. Si los hogares tienen mayor liquidez y márgenes de ingreso, los golpes de una recesión se absorben con más eficacia, lo que reduce las oleadas de ejecuciones hipotecarias y protege el valor de las propiedades y los ingresos fiscales. La resiliencia reduce el daño a largo plazo de las caídas cíclicas.
24) ¿Es realista este modelo o es “teoría”? La mecánica es la mecánica estándar de la evaluación crediticia. Los sistemas de evaluación crediticia responden a variables medibles. Cuando aumentan los ingresos, las reservas y la confiabilidad de pago, aumentan las probabilidades de aprobación. Lo “nuevo” es la escala—diseñar esas mejoras en miles de hogares para que se desplace la curva de riesgo de toda la región.
25) ¿Cómo se ve el éxito en una sola frase? El éxito se ve como decenas de miles de hogares de Miami-Dade pasando del rechazo a la aprobación—construyendo propiedad, movilidad confiable y formación de empresas—para que el capital se quede en lo local, el patrimonio se multiplique y los vecindarios se estabilicen por generaciones.
Conclusión
Miami-Dade no tiene un “problema de motivación”. Tenemos un problema de calificación — y esa es exactamente la razón por la que tantos residentes trabajadores se sienten estancados aun cuando están haciendo todo bien. La economía no está bloqueando a la gente con esfuerzo; la evaluación crediticia está bloqueando a la gente con matemáticas. Los sistemas automatizados de préstamos no preguntan si usted es un buen padre o una buena madre, un empleado leal, un ahorrador disciplinado o un residente que ha mantenido unido a este condado en cada tormenta. Miden los ingresos recurrentes documentados, las reservas de liquidez, los márgenes de deuda en relación con los ingresos, la utilización del crédito, la constancia en los pagos y la durabilidad del colchón — y luego producen una puntuación de probabilidad. Esa puntuación decide si usted compra una casa, refinancia, reemplaza un vehículo que se está dañando o consigue capital de la SBA para abrir el negocio con el que ha soñado. Y en un condado de costos altos como el nuestro — donde el seguro, la renta, el transporte y los gastos básicos de vida comprimen los márgenes de los hogares — hasta las brechas pequeñas se vuelven muros. Un 2% de DTI de diferencia. Dos meses de reservas de menos. Un pico en la utilización porque una familia necesitaba comida, reparaciones o atención médica. La evaluación crediticia no ve la historia. Ve los números. Así que si queremos una transformación estructural, dejamos de perder el tiempo rogándoles a las instituciones que “sean más amables”, y hacemos lo que hacen los verdaderos constructores: cambiamos las variables.
Esa es la base de una Administración Residentes Primero. No construimos políticas alrededor de consignas. Construimos alrededor de puntos de apalancamiento medibles que escalan. El Project Fund está diseñado para fortalecer las variables exactas a las que responden los sistemas de evaluación crediticia — no mediante alivios temporales, no mediante parches de corto plazo, sino mediante una expansión duradera del poder de calificación en todo el condado. Cuando mejoran los ingresos recurrentes documentados y crecen los colchones de liquidez, las aprobaciones aumentan sin que ninguna institución baje sus estándares. El acceso a hipotecas se amplía, la propiedad de vivienda sube, los vecindarios se estabilizan y el patrimonio comienza a acumularse en lugar de que la renta se evapore. Los términos del financiamiento de autos mejoran, la confiabilidad del transporte sube, el acceso al empleo se amplía, los salarios suben y la continuidad de la fuerza laboral fortalece el desempeño crediticio. Las aprobaciones de la SBA se aceleran, los locales se llenan, los corredores comerciales se estabilizan, las nóminas crecen y el emprendimiento se convierte en un camino normal en lugar de una rara excepción. Cuando esos tres canales se expanden juntos — propiedad, movilidad y empresa — Miami-Dade deja de funcionar como un condado que pierde capital y comienza a funcionar como un condado que compacta el capital, lo retiene, lo multiplica y lo reinvierte localmente por décadas.
Por eso describo el poder de calificación como soberanía económica. Porque la soberanía no es un discurso — es la capacidad de los residentes de participar plenamente en el sistema de capital sin ser filtrados por márgenes escasos y una fragilidad fabricada. Un condado es soberano cuando sus residentes pueden calificar a escala, ser dueños a escala, construir a escala y resistir golpes sin derrumbarse. Y esa resistencia no es abstracta. Se ve en menos ejecuciones hipotecarias, menos desalojos, menos propiedades abandonadas, menos ciclos desesperados de crédito, y una base tributaria más sólida y predecible que permite construir infraestructura sin exprimir a las familias. Se ve en vecindarios estabilizados donde las familias se quedan, las escuelas se estabilizan y las comunidades invierten. Se ve en un cambio cultural en el que calificar se vuelve normal, el ahorro se refuerza, la disciplina crediticia se vuelve común y los niños crecen viendo a los adultos a su alrededor pasar de la supervivencia a la estrategia. Así comienza la transformación generacional: no prometiendo la luna, sino diseñando un sistema donde las matemáticas por fin funcionen para la gente que mueve a este condado.
Así que mi promesa a Miami-Dade es simple e innegociable: bajo una Administración Residentes Primero, construiremos un condado donde las variables sean más fuertes, las aprobaciones suban, el capital se quede en lo local y los resultados se multipliquen. No porque nadie nos haya dado permiso — sino porque diseñamos la estructura para producir fortaleza a escala. Este condado tiene talento. Este condado tiene ética de trabajo. Este condado tiene constructores, choferes, enfermeras, técnicos, maestros, empresarios y familias que han cargado a Miami-Dade sobre sus espaldas durante años. Lo único que ha faltado es una administración que entienda que la puerta al futuro son las matemáticas de la evaluación crediticia — y que la forma más rápida de cruzar esa puerta no es quejarse de ella, sino superarla con ingeniería. Eso es lo que vamos a hacer. Cuando los residentes califican, fluyen miles de millones. Cuando miles de millones fluyen localmente, el patrimonio se multiplica. Cuando el patrimonio se multiplica, Miami-Dade se vuelve resiliente por generaciones.
Victor J. Rosario Administración Residentes Primero #UnleashingMiamiDadeCounty #TeamVictor
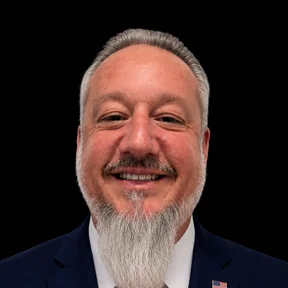
Acerca de Victor J. Rosario
Victor J. Rosario es el candidato de Residentes Primero a Alcalde del Condado de Miami-Dade 2028. Veterano de la Guardia Costera de EE. UU., empresario, tecnólogo y artista, Victor aporta un historial de construir soluciones reales — desde herramientas de IA hasta políticas de campaña — que sirven a los 2.8 millones de residentes de Miami-Dade.
Más información sobre Victor